


Descripción
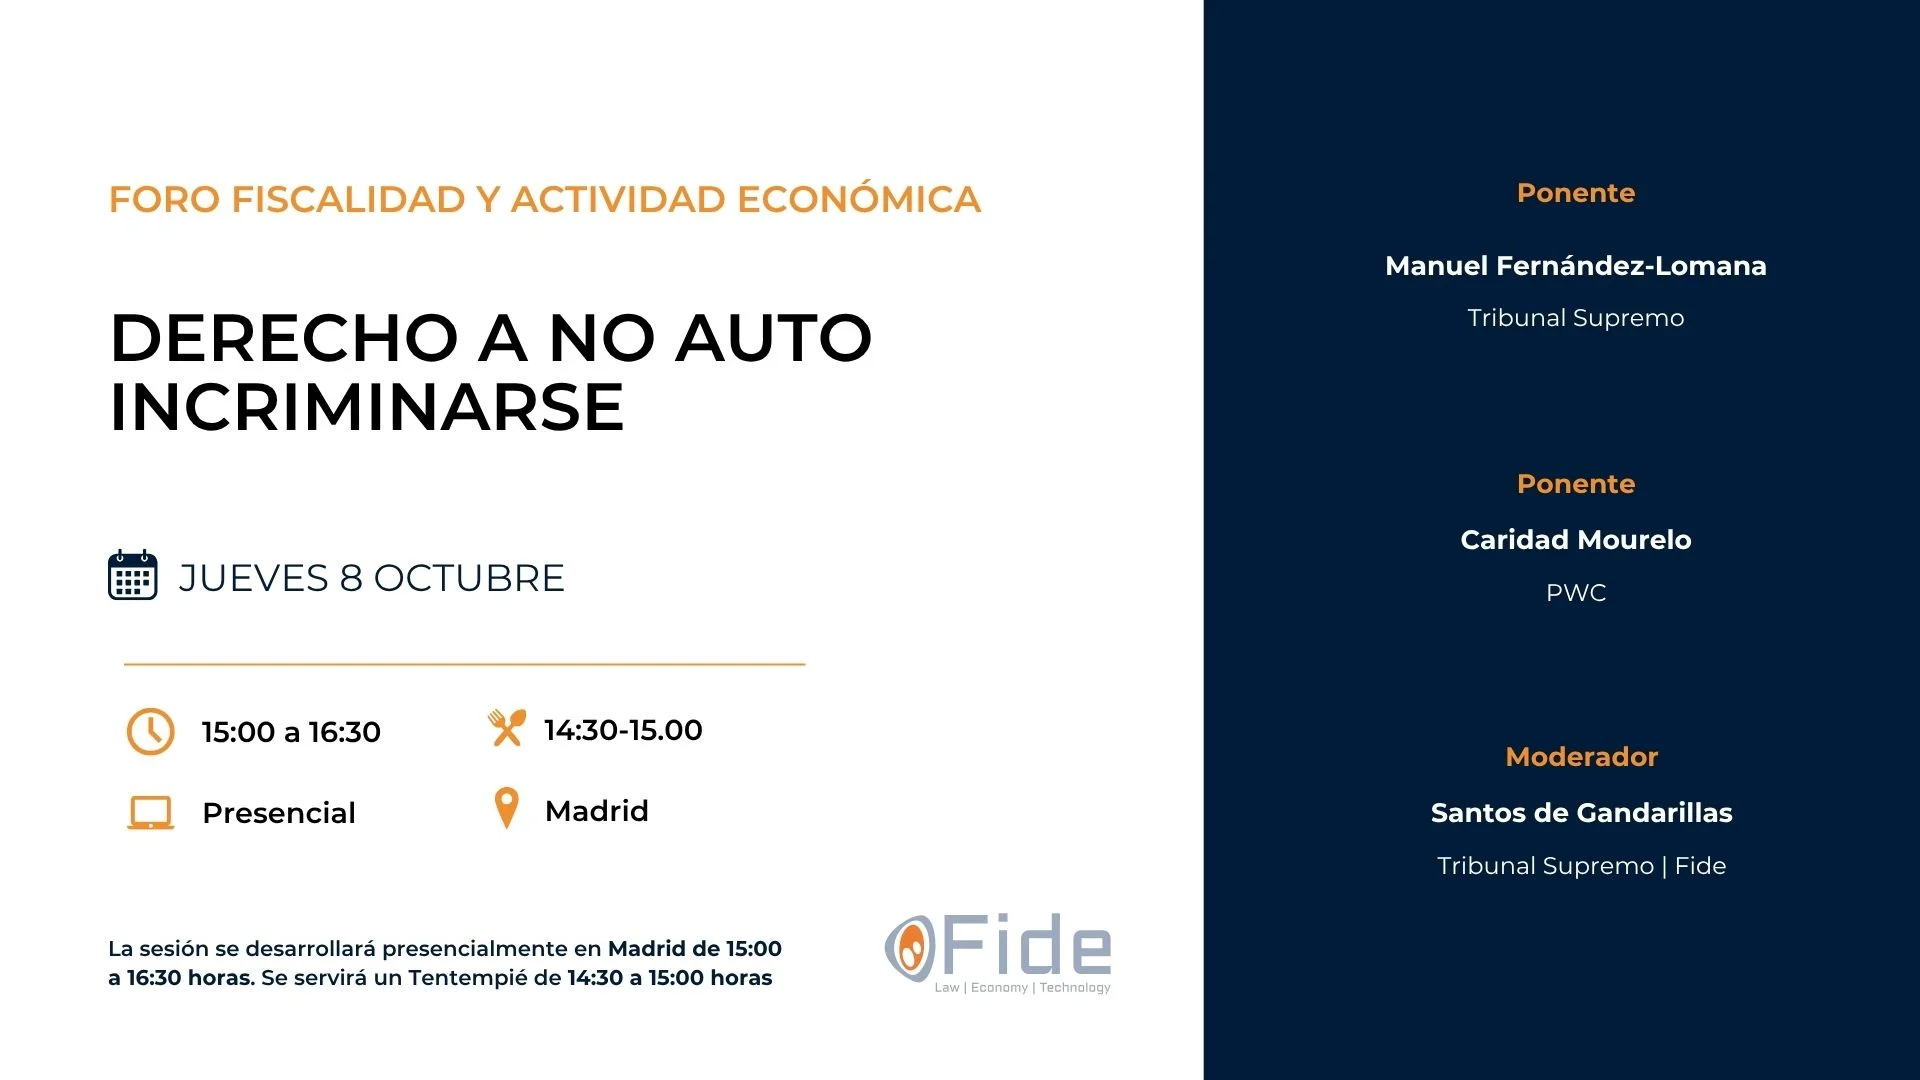
Fide celebra esta sesión en formato PRESENCIAL en MADRID. Es necesario estar registrado en el Área Fide y solicitar participación en la sesión*.
Ponentes:
- Manuel Fernández-Lomana García, Magistrado de la Sala Tercera del Tribunal Supremo
- Caridad Mourelo Gómez, Of Counsel en PWC
Moderador:
- Santos de Gandarillas Martos, Magistrado de la Sala Tercera del Tribunal Supremo, Consejero Académico de Fide
Objetivos:
Nuestro sistema tributario descansa, junto con las potestades y prerrogativas de la Administración, en el cumplimiento por parte del administrado de una serie de obligaciones materiales y formales frente al fisco. En términos generales, todo aquello que tiene relevancia económica posee trascendencia tributaria, de modo que el contribuyente, bien por captación o suministro, debe facilitar cuantos datos le sean solicitados.
Poco habría que objetar si toda la información obtenida o suministrada permaneciera en el ámbito de la regularización tributaria. Sin embargo, en la misma Administración que despliega las potestades tributarias reside la potestad punitiva. Esta mecánica ha propiciado, sin aparentes límites o restricciones, una utilización indiscriminada de la información de la que dispone la Administración tanto para el ejercicio de sus potestades tributarias como para el despliegue de su potestad sancionadora.
La bifurcación de los procedimientos tributarios y el procedimiento sancionador ha acabado en un formalismo, en gran medida, irrelevante desde la perspectiva de las garantías del ciudadano. Asistimos a un trasvase indiscriminado de la información obtenida en los primeros para satisfacer las exigencias punitivas de los segundos.
Frente a este flujo de información facilitada coactivamente por los administrados surgen numerosas dudas y preguntas que siguen suscitando preocupación: ¿Hasta dónde alcanza el deber de colaboración del contribuyente con la Administración tributaria? ¿Existen límites que impidan que el propio contribuyente se autoincrimine? ¿Podría negarse el interesado a facilitar determinada información de carácter incriminatorio? ¿Debería ser advertido previamente por la Administración cuando se le solicita dicha información? ¿Debe observar la Administración garantías adicionales en estos supuestos? ¿Está obligada a optar entre la regularización o la sanción cuando la información incriminatoria ha sido facilitada por el propio contribuyente?
Estamos ante cuestiones tan frecuentes como de difícil respuesta. Compatibilizar el cumplimiento de las obligaciones tributarias que garantizan la efectividad de nuestro sistema fiscal con el derecho a no autoincriminarse constituye una tarea que no resulta sencilla ni está exenta de controversia.
Las STS de 4 de diciembre de 2025, RC 3664/2023 y de 10 de diciembre de 2025 (RC 2592/2023), llevan a cabo una aproximación al problema e intentan ofrecer respuesta a algunas de sus incógnitas. Frente a esta compleja labor hermenéutica, la respuesta del legislador ha sido en ocasiones esquiva y, en otras, se ha refugiado en formalismos que eluden afrontar el núcleo del problema.
Metodología: La dinámica de celebración de la sesión respetará el régimen habitual de Fide y la participación e interactuación de los ponentes y asistentes. Todas las sesiones que desarrollamos en Fide se convocan bajo las Reglas de Chatham House, los participantes tienen el derecho de utilizar la información que reciben, pero no se puede revelar ni la identidad ni la afiliación de ningún otro participante.
Horario: La sesión se desarrollará de 15:00 a 16:30 horas. Ofreceremos un tentempié previo de 14:30 a 15:00 horas.
Lugar de celebración: Sede FIDE. P.º del General Martinez Campos 46, segunda planta. Madrid. Edificio ELCANO Ver Ubicación
* Consulta condiciones de inscripción.
Dirección del Foro Fiscalidad y Actividad Económica
- Miguel Cruz Amorós, Abogado, exdirector General de Tributos, Consejero de JAJ & Asociados. Consejero Académico de Fide
- Santos de Gandarillas Martos, Magistrado de la Sala Tercera del Tribunal Supremo, Consejero Académico de Fide
- Fernando Serrano Antón, Catedrático de Derecho Financiero y Tributario, Consejero Académico de Fide
Otras sesiones del Foro Fiscalidad y Actividad Económica
- Miércoles 23 de septiembre, 2026 Sesión: Residencia fiscal de las personas físicas: criterios recientes, tendencias y controversias
- Miércoles 14 de octubre, 2026 Ciclo de Sesiones Directivas – Sesión 1: La propuesta de refundición de la Directiva sobre cooperación administrativa en el ámbito de la fiscalidad (DAC Recast)
¿Tienes alguna pregunta?
Contacta directamente con las coordinadoras académicas de la sesión para hacerles llegar tus dudas.
Te responderemos tan pronto nos sea posible.


